Checklist 7 bước kiểm tra sổ, quy hoạch, hiện trạng, lối đi, chuyển mục đích và điều khoản đặt cọc khi mua đất Phú Quốc năm 2026.
Vì sao kiểm tra pháp lý phải thực hiện trước khi thương lượng sâu?
Giá chào bán là thông tin dễ thấy nhất, nhưng người mua đất tại Phú Quốc cần bắt đầu bằng khả năng nhận chuyển nhượng và sử dụng đất hợp pháp. Theo Điều 45 Luật Đất đai 2024, việc chuyển nhượng quyền sử dụng đất thông thường đòi hỏi đáp ứng các điều kiện về giấy chứng nhận, tranh chấp, kê biên, thời hạn sử dụng và biện pháp khẩn cấp tạm thời, cùng những điều kiện riêng nếu có. Do đó, một thửa đất có sổ chưa có nghĩa mọi vấn đề giao dịch đã được giải quyết.
Cách làm hợp lý là yêu cầu bản chụp rõ các trang giấy chứng nhận để kiểm tra ban đầu, nhưng đối chiếu bản gốc trước bước ký kết có ràng buộc tài chính lớn. Nếu thông tin trên giấy chứng nhận khác với hiện trạng hoặc lời giới thiệu, phải ghi nhận điểm khác biệt và yêu cầu giải thích bằng hồ sơ, không chỉ bằng cam kết miệng. Đặc biệt lưu ý đất có nhiều người cùng quyền sử dụng, đất thừa kế chưa hoàn thành thủ tục hoặc tài sản thuộc sở hữu chung.
Kiểm tra thửa đất theo ba lớp thông tin độc lập
Lớp thứ nhất là pháp lý thửa đất: số tờ, số thửa, diện tích, loại đất, thời hạn, chủ sử dụng và những thay đổi đã được xác nhận. Lớp thứ hai là không gian: sơ đồ thửa, ranh giới, tiếp giáp, lối đi và hiện trạng xây dựng. Lớp thứ ba là quy hoạch: chức năng sử dụng đất, chỉ giới đường, hành lang bảo vệ, dự án hạ tầng và các văn bản đang áp dụng. Ba lớp này phải được so sánh trên cùng một vị trí; nếu chỉ có ảnh chụp bản đồ quy hoạch mà không xác định chắc tọa độ thửa đất, kết luận có thể sai.
Trong thực tế, thông tin quảng cáo “quy hoạch đất ở” dễ khiến người mua hiểu nhầm rằng hiện trạng đã là thổ cư. Hãy phân biệt loại đất ghi trên giấy chứng nhận với chức năng trong bản đồ quy hoạch. Quy hoạch cho phép nghiên cứu việc sử dụng đất trong tương lai không tự động thay đổi loại đất pháp lý hiện tại; chuyển mục đích còn liên quan điều kiện và thủ tục được cơ quan có thẩm quyền giải quyết. Vì vậy nên yêu cầu kiểm tra văn bản, thời điểm hiệu lực và tình trạng hồ sơ cụ thể thay vì suy diễn từ màu sắc bản đồ.
Ví dụ thực tế để hiểu vì sao cùng diện tích nhưng giá trị khác nhau
Giả sử hai lô đất cùng diện tích 500 m², cùng khu vực, cùng mức giá chào. Lô A có đường đi được thể hiện và sử dụng ổn định, ranh giới rõ, hồ sơ không có điểm bất thường. Lô B tiếp cận qua đất của người khác, phần ranh thực địa lệch với sơ đồ và người bán cho biết “sẽ mở đường theo quy hoạch”. Hai lô không có mức độ rủi ro tương đương; chi phí xử lý lối đi và thời gian chờ hạ tầng có thể tạo khác biệt đáng kể. Đây là tình huống minh họa, không phải giao dịch hay mức định giá thực tế.
Một trường hợp khác là đất đã có công trình nhưng giấy tờ chưa thể hiện công trình, hoặc công trình được xây trên phần đất không phù hợp mục đích sử dụng. Người mua cần kiểm tra hồ sơ xây dựng, hiện trạng sử dụng, nghĩa vụ liên quan trước khi cộng toàn bộ giá trị công trình vào giá mua. Tránh giả định rằng có nhà hiện hữu thì chắc chắn có thể sửa chữa hoặc xây mới theo ý muốn.
Đi khảo sát Phú Quốc nên chuẩn bị gì?
Trước buổi xem đất, hãy lưu địa chỉ, tọa độ tham khảo, số tờ số thửa, ảnh sổ và số điện thoại người bán. In hoặc lưu bản sơ đồ thửa để đánh dấu góc ranh; ghi lại chiều rộng đường, vị trí cột điện, điểm đấu nước, địa hình và độ dốc. Nên đi cả ngày mưa hoặc hỏi cư dân lân cận về tình trạng thoát nước, giao thông và việc sử dụng đường trong thực tế. Với bất động sản định khai thác lưu trú, cần khảo sát quãng đường tới tiện ích theo thời gian lái xe thay vì chỉ xem khoảng cách đường thẳng.
Khi đến hiện trường, hãy chụp ảnh bốn hướng, điểm tiếp giáp, mốc ranh và mặt đường. Nếu có dấu hiệu ranh đất chồng lấn hàng rào nhà bên cạnh, nên thuê đơn vị đo đạc đủ điều kiện. Không tự xác nhận “đúng thửa” chỉ nhờ ứng dụng định vị thông thường, vì sai số thiết bị và dữ liệu nền có thể ảnh hưởng đáng kể đến vị trí các góc ranh.

Đặt cọc thế nào để giảm rủi ro?
Trước khi giao tiền, hai bên nên thống nhất thời hạn kiểm tra giấy tờ, điều kiện nhận lại cọc nếu phát hiện trở ngại pháp lý xác định được, lịch công chứng và thời điểm bàn giao. Hợp đồng cần mô tả rõ thửa đất, chủ thể nhận tiền, phương thức thanh toán và bằng chứng giao nhận. Nếu người nhận cọc không phải chủ sử dụng hoặc đại diện hợp lệ, phải làm rõ căn cứ ủy quyền. Một khoản cọc lớn không làm giao dịch an toàn hơn khi giấy tờ còn chưa được xác minh.
Người mua vay ngân hàng nên thêm mốc dự kiến thẩm định tài sản và phê duyệt khoản vay, vì giá trị ngân hàng định giá và số tiền thực cho vay có thể khác kỳ vọng. Cần dự phòng tình huống hồ sơ thẩm định không đạt để tránh mất cọc do điều khoản thanh toán quá gấp. Các câu “bên em lo hết thủ tục” hoặc “không sang tên được hoàn đủ tiền” chỉ có ý nghĩa khi được mô tả rõ bằng văn bản có giá trị pháp lý và người có quyền ký cam kết.
Chi phí thực tế và cách lập ngân sách trước khi mua
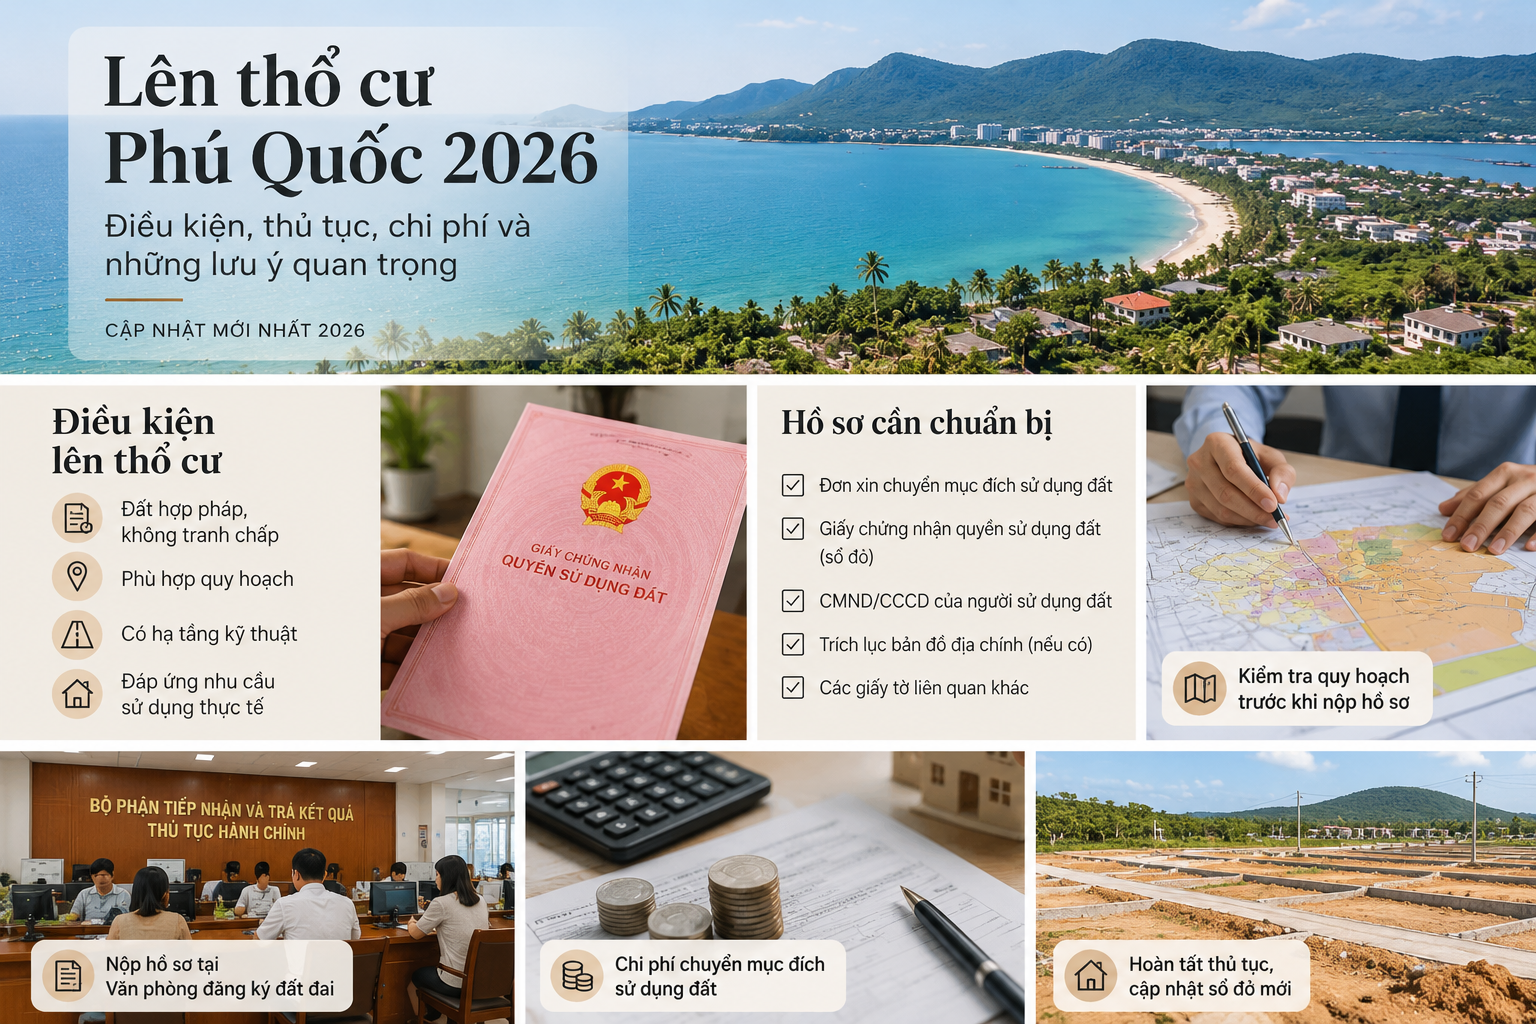
Ngân sách mua đất không nên chỉ bằng giá hai bên thỏa thuận. Có thể phát sinh thuế thu nhập cá nhân, lệ phí trước bạ, phí thẩm định, công chứng, đo đạc, phí hồ sơ, chi phí giải chấp và khoản sửa chữa hạ tầng tùy trường hợp và thỏa thuận phân bổ. Ngoài ra, nếu muốn xây dựng hoặc chuyển mục đích sử dụng đất, phải nghiên cứu thêm quy định áp dụng tại đúng vị trí và thời điểm, không gộp các khoản dự kiến thành một con số cố định.
Một cách đơn giản là lập ba cột: chi phí chắc chắn phải thanh toán, khoản có thể phát sinh và quỹ dự phòng. Nên tính thêm lãi vay và khoảng thời gian có thể mất nếu cần xác minh lại hồ sơ. Người đầu tư dài hạn cũng nên tính tính thanh khoản: trong tình huống cần bán lại sớm, nhóm khách hàng nào có thể mua và họ sẽ băn khoăn điều gì về tài sản này?
Danh sách câu hỏi nên gửi người bán trước chuyến bay xem đất
- Giấy chứng nhận hiện đứng tên ai, có đồng sở hữu hoặc ủy quyền không?
- Loại đất hiện tại, thời hạn sử dụng và diện tích theo giấy chứng nhận là gì?
- Vị trí số tờ số thửa có khớp với đất thực địa không?
- Đường tiếp cận là đường công cộng hay lối đi cần thỏa thuận quyền sử dụng?
- Có hồ sơ quy hoạch, lộ giới, thông tin dự án hoặc văn bản liên quan nào cần biết?
- Đất có đang bảo đảm khoản vay, tranh chấp hoặc nghĩa vụ chưa hoàn thành không?
- Chi phí thuế phí ai chịu, thời điểm công chứng và bàn giao dự kiến khi nào?
Nếu người bán chưa cung cấp được các thông tin nền tảng, hãy ưu tiên hoàn thiện hồ sơ trước khi đặt vé đi xem hoặc chuyển tiền giữ chỗ. Việc loại sớm tài sản thiếu dữ liệu cũng là một cách tiết kiệm chi phí đầu tư.
Kết luận: mua đúng tài sản quan trọng hơn mua nhanh
Thị trường bất động sản Phú Quốc có nhiều phân khúc, nhưng quyết định mua bền vững thường bắt đầu từ kiểm chứng hồ sơ chứ không phải câu chuyện giá sẽ tăng. Bảy bước ở trên giúp người mua xác định các việc cần làm, đồng thời là cơ sở trao đổi hiệu quả với môi giới, công chứng viên, đơn vị đo đạc và cơ quan có thẩm quyền. Đây không phải ý kiến pháp lý cho một thửa đất cụ thể; mọi kết luận cuối cùng cần dựa trên hồ sơ chính thức đang có hiệu lực.
Nguồn pháp lý: Luật Đất đai 2024, Cổng Thông tin điện tử Chính phủ (tham khảo Điều 27 và Điều 45). Có thể đọc thêm checklist thủ tục đất đai Phú Quốc.
1. Đối chiếu giấy chứng nhận với người bán
Xác minh người đứng tên, diện tích, loại đất, thời hạn sử dụng và tài sản gắn liền với đất. Nếu bên bán là đồng sở hữu hoặc tài sản chung vợ chồng, cần xác định đủ người ký và quyền định đoạt. Không thay việc kiểm tra hồ sơ gốc bằng ảnh chụp.
2. Kiểm tra đúng thửa trên bản đồ địa chính
Đề nghị cung cấp số tờ, số thửa, bản vẽ hoặc trích lục và vị trí thực địa. So sánh ranh, kích thước, đường tiếp giáp, mốc giới với thực tế; cần đo đạc khi có chênh lệch. Một tọa độ gửi qua Zalo không chứng minh toàn bộ ranh giới thửa đất.
3. Đối chiếu quy hoạch và kế hoạch sử dụng đất
Kiểm tra lớp quy hoạch phân khu, chức năng đất, hành lang bảo vệ, chỉ giới đường, dự án dự kiến và kế hoạch sử dụng đất liên quan theo hồ sơ đang có hiệu lực. 7 thông tin cần xem trong hồ sơ quy hoạch. Quy hoạch định hướng đất ở không tự động đồng nghĩa có thể chuyển mục đích ngay.
4. Kiểm tra lối đi và hạ tầng
Xác minh mặt tiền đường công cộng hay lối đi qua đất người khác; nếu là lối đi chung, cần xem giấy tờ xác lập quyền sử dụng. Khảo sát đường xe ô tô, cấp điện, cấp nước, ngập úng và thoát nước vào mùa mưa.
5. Xem các nghĩa vụ và hạn chế giao dịch
Làm rõ tình trạng thế chấp, kê biên, tranh chấp, nghĩa vụ tài chính và các điều kiện chuyển nhượng. Có thể yêu cầu kiểm tra tại đơn vị công chứng và cơ quan có thẩm quyền phù hợp với từng hồ sơ.
6. Tính đầy đủ chi phí và khả năng sử dụng
Ngoài giá mua, cần dự trù thuế, lệ phí, công chứng, đo đạc, chi phí cải tạo và khả năng phát sinh khi xin phép xây dựng/chuyển mục đích. Tham khảo các khoản chi phí sang tên và điều kiện lên thổ cư.
7. Đọc kỹ hợp đồng đặt cọc
Ghi rõ tài sản, giá và lịch thanh toán, thời hạn công chứng, trách nhiệm cung cấp hồ sơ, điều kiện hoàn cọc/phạt cọc và cách xử lý khi phát hiện vấn đề pháp lý. Những cam kết như ‘chắc chắn lên thổ cư’ cần có cơ sở pháp lý được xác minh, không chỉ lời giới thiệu.
Nội dung mang tính tham khảo và phân tích tại thời điểm tháng 10/2026; việc sử dụng, xây dựng và giao dịch phụ thuộc hồ sơ cụ thể và quy định có hiệu lực.